Per molto tempo attorno al mondo delle criptovalute è circolata un’illusione rassicurante: l’idea che comprare Bitcoin o scambiare token su piattaforme decentralizzate garantisse un anonimato a prova di fisco.
Oggi la realtà è molto diversa. L’Agenzia delle Entrate e la Guardia di Finanza non si limitano più a verificare cosa dichiariamo nel modello Redditi o quali bonifici partono dal conto corrente: utilizzano strumenti di blockchain intelligence, tra cui i software sviluppati da Chainalysis, capaci di ricostruire flussi finanziari con una precisione chirurgica.
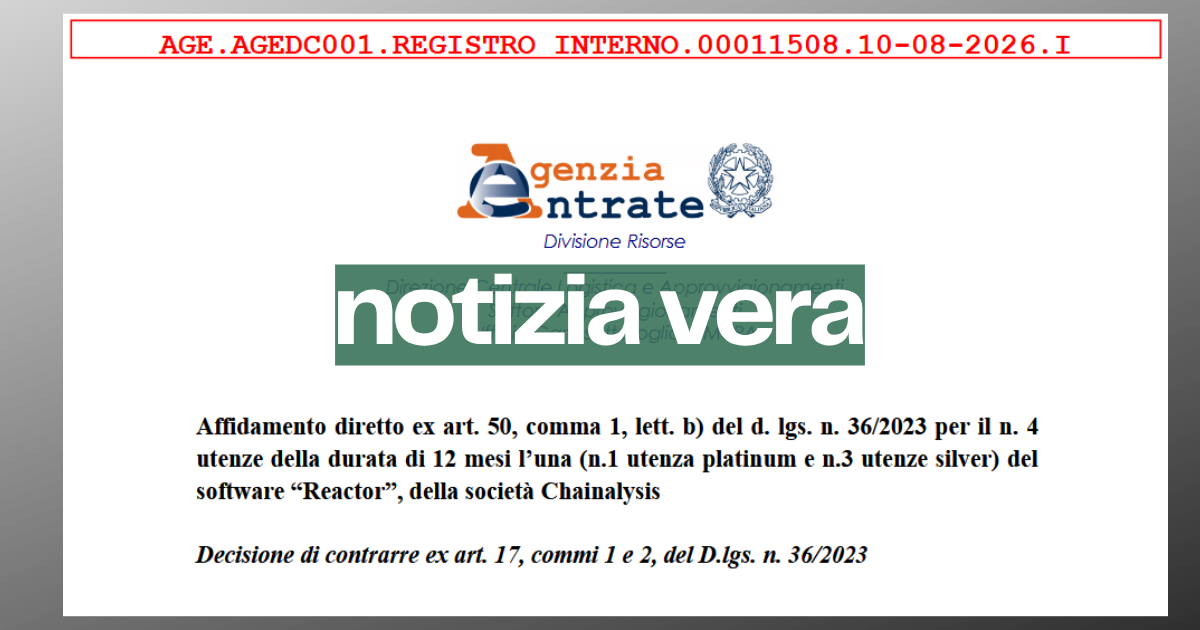
Avrete già visto gli estratti girati sui social relativi all’acquisto del software “Reactor”, della società Chainalysis: capire come funzionano questi strumenti serve a sfatare falsi miti e a chiarire perché la tecnologia, lungi dall’essere un rifugio invisibile, è diventata il miglior archivio contabile a disposizione delle autorità.
Il grande equivoco: anonimato contro pseudonimato
Il punto di partenza è un dettaglio tecnico fondamentale: la blockchain è pseudonima, non anonima.
Quando si effettua una transazione in Bitcoin o Ethereum, l’operazione viene registrata su un libro mastro pubblico, immutabile e consultabile da chiunque. Non c’è scritto il nome e cognome del proprietario, ma una stringa di caratteri alfanumerici, come 0x71C… o bc1q….
Finché quel codice resta isolato nel mondo virtuale, l’identità è protetta. Ma nel momento in cui quelle monete digitali toccano l’economia reale — ad esempio quando vengono acquistate o convertite in euro tramite un exchange — scatta il cosiddetto KYC (Know Your Customer). L’utente invia carta d’identità, codice fiscale e prova di residenza.
Da quell’istante, il nodo è sciolto: quell’indirizzo alfanumerico ha un volto, un nome e un codice fiscale.
Come lavora un software come Chainalysis
Immaginiamo la blockchain come una gigantesca mappa stradale in cui circolano auto con targhe anonime. Chiunque può vedere che l’auto X è andata dalla città A alla città B, ma nessuno sa chi guida.
I software di analisi fanno tre cose essenziali:
- Riconoscono i percorsi (Clustering): Attraverso algoritmi avanzati, il programma scopre che cinquanta indirizzi diversi appartengono in realtà alla stessa persona, semplicemente analizzando le abitudini di spesa e le interazioni tecniche tra i portafogli.
- Tracciano le fermate (Mappatura dei servizi): Il software possiede un database immenso in cui cataloga gli indirizzi noti appartenenti a exchange, piattaforme DeFi, negozi online o servizi illeciti.
- Smontano i tentativi di depistaggio: Molti utenti pensano che trasferire fondi da un wallet all’altro, usare “ponti” tra diverse blockchain o ricorrere a servizi di miscelazione (mixer) faccia sparire i soldi. In realtà, questi passaggi creano solo una catena più lunga. Gli investigatori non devono fare altro che seguire il filo sullo schermo, visualizzato graficamente come un diagramma ad albero.
Prima e dopo: la rivoluzione nei controlli fiscali
Per comprendere la portata di questo cambio di paradigma, basta osservare come sono mutate le modalità di verifica nell’arco di pochi anni. Il passaggio non è stato solo tecnologico, ma anche normativo e procedurale.
| Aspetto | Ieri (Fino al 2022) | Oggi (Quadro normativo organico e Chainalysis) |
| Inquadramento giuridico | Assimilazione alle valute estere: Si applicava per analogia la disciplina dei conti correnti tradizionali (tassazione solo oltre la giacenza di ~51.645 € per almeno 7 giorni lavorativi). | Categoria autonoma: Disciplina organica per le “cripto-attività”. Tassazione sostitutiva al 26% sulle plusvalenze realizzate eccedenti la franchigia di 2.000 €. |
| Metodo di indagine | Controllo a valle e bancario: Il Fisco si accorgeva dei movimenti solo quando i fondi tornavano in euro sul conto corrente tramite bonifico (cash-out). Il percorso precedente restava una “scatola nera”. | Analisi on-chain a monte: Gli ispettori mappano i wallet tramite Chainalysis, ricostruendo l’intera cronologia di scambi, swap DeFi e trasferimenti intermedi prima ancora del prelievo. |
| Dati sugli intermediari | Far West: Gli exchange internazionali operavano senza obbligo di sede o rendicontazione in Italia; le richieste di dati avvenivano solo tramite rogatorie complesse o indagini penali. | Trasparenza obbligatoria: Iscrizione obbligatoria al registro OAM per operare in Italia e scambio automatico di informazioni tributarie a livello europeo (direttive DAC8/CARF). |
| Monitoraggio fiscale | Incertezza interpretativa: Dubbi diffusi sulla necessità di dichiarare chiavi private o wallet decentralizzati nel quadro RW, con frequenti contenziosi. | Obbligo sistematico: Dichiarazione puntuale di tutti i wallet e versamento dell’imposta sul valore delle cripto-attività, a prescindere dall’avvenuta vendita. |
| Onere della prova | Spesso basato su stime induttive o contestazioni generiche da parte degli uffici territoriali. | Mappe visive e tracciati grafici: Le contestazioni sono documentate da grafi transazionali estratti direttamente dai blocchi della blockchain. |
Cosa cambia per chi possiede criptovalute in Italia?
L’uso combinato di software forensi e normative aggiornate produce effetti pratici immediati per tutti i contribuenti:
- Tassazione al 26%: Le plusvalenze realizzate attraverso la vendita, lo swap o la conversione di criptovalute sopra la franchigia di 2.000 euro concorrono al reddito soggetto a imposta sostitutiva.
- Monitoraggio fiscale (Quadro RW): Indipendentemente da quanto si è guadagnato, chi detiene chiavi private o wallet all’estero deve dichiararne il valore al Fisco per finalità di monitoraggio e per il versamento dell’imposta sul valore delle cripto-attività.
- Scambio di informazioni europeo: Con l’integrazione delle normative europee (come la DAC8) e i registri dei fornitori di servizi di valuta virtuale, gli exchange comunicano regolarmente i dati dei clienti residenti in Italia.
L’Agenzia delle Entrate, incrociando i dati ricevuti dagli intermediari con le mappe visive fornite da software come Chainalysis, può accorgersi con estrema facilità se qualcuno preleva decine di migliaia di euro su un conto corrente senza aver mai dichiarato il possesso iniziale di quegli asset.
Trasparenza, non punizione
L’adozione di questi strumenti non è una dichiarazione di guerra contro chi sceglie di investire in asset digitali. Al contrario, segna il passaggio dall’epoca pionieristica e priva di regole a una fase di piena maturità del mercato.
Per l’investitore comune la condotta da seguire è lineare: tenere traccia delle date di acquisto, conservare i resoconti delle transazioni (report CSV) scaricabili dalle piattaforme e compilare con trasparenza la dichiarazione dei redditi. La blockchain non cancella il passato: l’onestà e la precisione documentale rimangono la migliore tutela possibile.


